
Créditos CFI para pymes de Santa Fe: requisitos, tasas y riesgos a partir del segundo año
Si tu empresa está pensando en ampliar sus instalaciones, comprar maquinaria o incorporar tecnología, acceder a financiamiento puede ser una herramienta importante para concretar esos proyectos.
El Consejo Federal de Inversiones (CFI) cuenta con una línea de créditos para mejorar la competitividad de las pymes de Santa Fe, con condiciones que vale la pena conocer.
Sin embargo, antes de tomar la decisión, hay un aspecto que merece especial atención: la tasa de interés es fija durante el primer año, pero después puede variar.
Te contamos cuáles son los beneficios y qué conviene evaluar antes de solicitarlo.
¿Cuáles son los montos, tasas y plazos de los créditos CFI para pymes?
La línea Competitividad PyME del CFI está orientada a empresas que buscan invertir para crecer, modernizarse o mejorar su productividad.
Entre sus principales características se destacan:
- Créditos de hasta $100 millones, según la información publicada por la provincia de Santa Fe, sujetos a evaluación y aprobación.
- Financiamiento de hasta el 80% del proyecto.
- Plazos de hasta 48 meses, con posibilidad de hasta 6 meses de gracia para comenzar a devolver el capital.
- Tasa fija del 28% nominal anual durante el primer año.
- Posibilidad de financiar maquinaria, equipamiento, obras y capital de trabajo asociado a la inversión.
- Sistema de amortización alemán: permite devolver el capital en partes iguales y, si la tasa se mantiene, pagar intereses cada vez menores a medida que disminuye la deuda.
Las condiciones definitivas dependerán de la evaluación de cada proyecto y deberán confirmarse con el organismo.
" Créditos de hasta $100 millones, financiación de hasta el 80% del proyecto y plazos de hasta 48 meses. La tasa inicial es fija, pero cambia a partir del segundo año.
¿Cómo se calcula la tasa de interés del crédito CFI desde el segundo año?
Durante los primeros 12 meses, el crédito tiene una tasa fija del 28% nominal anual.
Pero a partir del segundo año, la tasa pasa a ser variable y se calcula tomando como referencia la TAMAR más 2 puntos porcentuales.
¿Qué significa esto?
La TAMAR es una tasa de referencia que publica el Banco Central y refleja el comportamiento de determinadas tasas de interés del sistema financiero.
Si la TAMAR baja, el costo del crédito podría reducirse. Pero si sube, también pueden aumentar los intereses y las cuotas.
Por eso, aunque la tasa inicial resulte atractiva, es importante evaluar si la empresa podrá afrontar el crédito durante todo el plazo, no solamente durante el primer año.
" Durante el primer año, la tasa es fija del 28% nominal anual. Desde el segundo, se calcula según la TAMAR más 2 puntos porcentuales. Si la tasa sube, el costo del crédito también puede aumentar.
¿Cómo evolucionó la tasa TAMAR en Argentina durante 2025 y 2026?
El gráfico permite observar algo importante: la TAMAR no se mantiene estable a lo largo del tiempo.
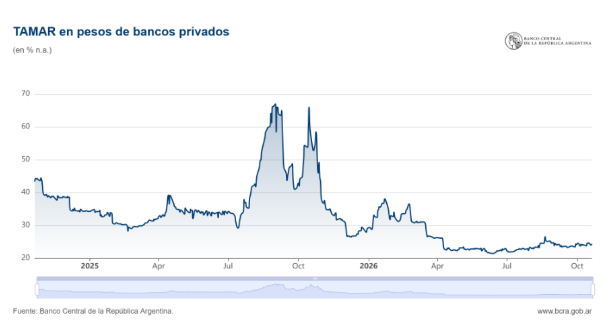
Durante 2025 registró aumentos significativos, llegando a superar el 60% anual en algunos momentos. Posteriormente descendió y, durante buena parte de 2026, se ubicó en niveles considerablemente menores.
Esto no significa que esos movimientos vayan a repetirse. Pero muestra por qué conviene analizar distintos escenarios antes de asumir una deuda a tasa variable
" La TAMAR registró importantes variaciones durante 2025 y 2026. Su evolución demuestra por qué es conveniente proyectar distintos escenarios de tasas antes de asumir un crédito a largo plazo.
Créditos a tasa variable: ¿qué riesgos considerar frente a las elecciones de 2027?
Si el crédito se toma a fines de 2026, el inicio de la tasa variable podría coincidir con el período electoral de 2027. Conviene evaluar escenarios de mayor volatilidad, sin asumir que las tasas necesariamente subirán.
Hay otro factor que vale la pena considerar.
En 2027 Argentina tendrá elecciones presidenciales y legislativas, además de elecciones provinciales en Santa Fe.
Los períodos electorales pueden estar acompañados de mayor incertidumbre económica y movimientos en las tasas de interés.
Esto no significa que las tasas necesariamente vayan a subir por las elecciones. Sin embargo, si una empresa toma el crédito durante los últimos meses de 2026, el comienzo del segundo año podría coincidir con ese contexto electoral y de transición política.
Justamente cuando la tasa deja de ser fija.
Por eso, resulta conveniente contemplar la posibilidad de que el costo financiero cambie y no proyectar las cuotas futuras suponiendo que la tasa actual se mantendrá.
¿Conviene solicitar un crédito CFI? Tres aspectos que tu pyme debería evaluar
Puede ser una buena alternativa para empresas que necesitan invertir y buscan financiar parte de su crecimiento.
Pero no alcanza con comparar tasas o mirar el importe de la primera cuota.
Antes de avanzar, desde Infocus recomendamos hacerse tres preguntas:
- ¿La inversión permitirá generar ingresos o ahorros suficientes para afrontar el crédito?
- ¿La empresa podría seguir pagando si la tasa aumenta durante el segundo año?
- ¿El plazo de devolución es compatible con los tiempos en que la inversión comenzará a dar resultados?
Un crédito puede ayudar a una empresa a crecer, siempre que su devolución no comprometa su estabilidad financiera.
El financiamiento es una herramienta para impulsar proyectos, pero también implica compromisos que deben sostenerse en el tiempo.
" Antes de solicitar el crédito, debe evaluarse si la inversión generará ingresos suficientes, si tu empresa podrá afrontar aumentos de tasa y si el plazo de devolución acompaña los resultados esperados.
Asesoramiento contable y financiero para tomar mejores decisiones de inversión
Acceder a financiamiento puede ser una oportunidad para crecer, pero una buena decisión no depende solamente de las condiciones del crédito, sino también de conocer la situación económica y financiera de la empresa.
En el Estudio Contable de Infocus acompañamos a las pymes con asesoramiento contable, fiscal y financiero, ayudándolas a contar con información confiable para evaluar inversiones, proyectar escenarios y anticipar el impacto de sus decisiones.
" Contar con información financiera confiable y asesoramiento especializado permite evaluar inversiones, anticipar riesgos y tomar decisiones que acompañen el crecimiento sostenible de tu empresa.